

تاریخ : سه‌شنبه, ۵ آبان , ۱۴۰۵ Tuesday, 27 October , 2026

اخبار ویژه

ماجرای چوپان فداکار نرخ تورم تولیدکننده بخش معدن ۲۲ درصد شد میانگین سن متقاضیان مسکن ملی ۳۴ سال است رسایی: یقه رامبد را اول باید بگیریم یا مسئولان؟ خطر در کمین اقتصاد/ ابرتورم در راه ایران جزئیات تولید خودرو ایرانی – روسی آخرین ضربه؛ حذف ارز ترجیحی از دارو؟ دستگیری کلاهبردار ۱۶ میلیارد ریالی با ترفند جعل سند کولاک بورسی در زمستان امسال انجام نخستین پرواز هوایی از فرودگاه رامسر اهدای زمین در مازندران به ضارب سلمان رشدی استقرار نظام هوشمند مالیاتی/ روابط چهره به چهره حذف می‌شود افزایش ۱۰۸ درصدی تخلیه و بارگیری کالا در بنادر مازندران جزئیات تسهیلات اعطایی به زلزله زدگان تشریح شد تخصیص بودجه سه ماهه دوم دستگاهها منوط به ارائه گزارش عملکرد تا نیمه تیر شد ۱۰ میلیون تن کالاهای اساسی وارد کشور شد افزون بر ۲ میلیون تن کالا از بنادر مازندران وارد کشور شد منطقه یک آزادراه تهران-شمال قطعاً در چند ماه آینده افتتاح می‌شود بازنشسته‌ها رفتند؟ ۶۵ درصد اعتبارات مازندران به ۶ دستگاه اجرایی اختصاص یافت تأیید صلاحیت ۳۵ داوطلب انتخابات مجلس در مازندران احتمال قسطی شدن عوارض الکترونیکی کدام خودروها وجود دارد؟ دومینوی رانت با برنج یارانه‏‏‌ای

کد شما در این بخش
♥2

کدام تراکنشهای بانکی معاف از مالیات است؟

  • کد خبر : 36117
  • 06 اردیبهشت 1399 - 23:36
کدام تراکنشهای بانکی معاف از مالیات است؟

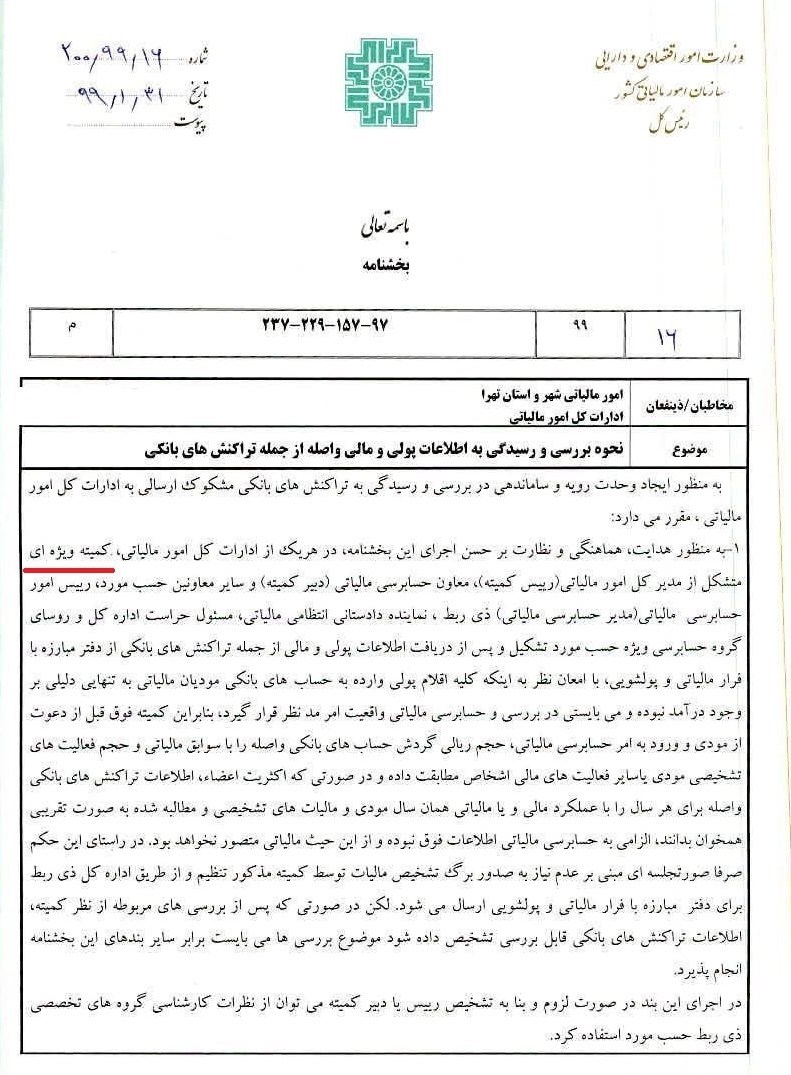
براساس دستورالعمل نحوه بررسی تراکنش‌های بانکی به منظور دریافت مالیات، برخی تراکنش‌ها از مالیات معاف خواهد بود.

در بخشی از دستورالعمل  اخیر سازمان امور مالیاتی کشور به تراکنشهای فاقد ماهیت درآمدی پرداخته شده که قاعدتا نباید مشمول مالیات باشد.
مالیات ,

تراکنشهای بانکی که ماهیت درآمدی برای صاحب حساب ندارند بدین شرح است:

۱- تراکنشهای بانکی مربوط به اعضای هیأت مدیره و سهامداران اشخاص حقوقی با تأیید شخص حقوقی مورد نظر

۲- دریافتی و پرداختی مرتبط به حق شارژ

۳- دریافتی و پرداختی به حساب بستگان (در صورتی که ماهیت درآمدی آن توسط اداره امور مالیاتی اثبات نشود)

۴- تسهیلات بانکی دریافتی

۵- انتقال بین حسابهای شخص

۶- انتقال بین حسابهای شرکا در مشاغل مشارکتی

۷- تنخواه های واریزی به حساب اشخاص توسط کارفرما با تأیید کارفرمای ذیربط

۸- دریافت و پرداخت های سهامداران و اعضای هیأت مدیره و اشخاص حقوقی که طرف مقابل آن در دفاتر شخص حقوقی در حسابهای دریافتنی و پرداختنی (جاری شرکا) منظور شده است.

۹- قرض و ودیعه دریافتی و پرداختی

۱۰- وجوه دریافتی ناشی از جبران خسارت

۱۱- انتقالی بین حساب بانکی اشخاص در صورتی که مربوط به درآمد نباشد

۱۲- مبالغ دریافتی و پرداختی اشخاص به عنوان واسط با توجه به فضای کسب و کار اشخاص حقیقی (در صورتی که ماهیت در آمدی آن توسط اداره امور مالیاتی اثبات نشود.

لینک کوتاه : https://eghtesadgostareshomal.ir/?p=36117
کد شما در این بخش

برچسب ها

ثبت دیدگاه

مجموع دیدگاهها : 0در انتظار بررسی : 0انتشار یافته : 0
قوانین ارسال دیدگاه
  • دیدگاه های ارسال شده توسط شما، پس از تایید توسط تیم مدیریت در وب منتشر خواهد شد.
  • پیام هایی که حاوی تهمت یا افترا باشد منتشر نخواهد شد.
  • پیام هایی که به غیر از زبان فارسی یا غیر مرتبط باشد منتشر نخواهد شد.