

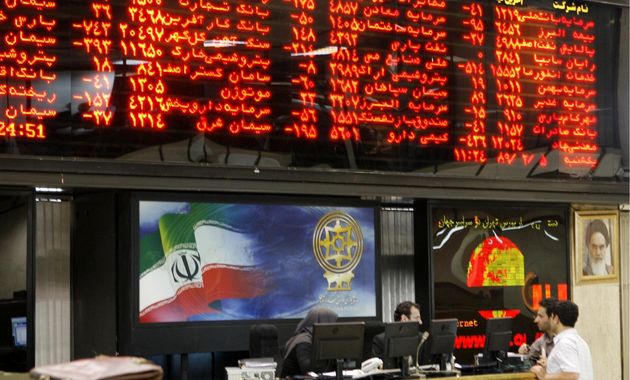
مهدی کرامتفر:بازار سهام که طی ماههای گذشته شرایط بسیار مطلوبی را تجربه کرده بود و از اواخر آبان تا پایان هفته گذشته (۱۱ دی ماه) طی سی و سه روز کاری تنها در دو روز با افت مختصر شاخص مواجه شده بود، در اولین روز هفته جاری (۱۴ دیماه) شرایط کمسابقهای را تجربه کرد.
شاخص کل بورس طی یک روز بیش از ۱۶.۷ هزار واحد معادل ۴.۴ درصد کاهش یافت. بسیاری از نمادها، از ابتدای گشایش بازار تا انتهای ساعت کاری با صفهای فروش میلیونی مواجه بودند و تقریبا اکثر نمادها بیشترین میزان ریزش روزانه ممکن یعنی پنج درصد را تجربه کردند.
ارزش دارایی سهامداران حقیقی در این روز به صورت خالص (خرید منهای فروش) حدود ۱۸۰۰ میلیارد تومان کاهش یافت که به معنای فروش سهام و خروج از بازار است. برای درک میزان بزرگی این عدد، توجه داشته باشید که مجموع افزایش دارایی سهامداران حقیقی از ابتدای سال جاری تا روز قبل از ریزش (طی ۱۸۷ روز کاری) تنها معادل ۸۵۰۰ میلیارد تومان بوده است. تمامی این موارد در حالی رخ داد که شورای عالی بورس پیش از گشایش بازار، تصمیماتی جهت حمایت کامل از بازار سرمایه (از طریق خرید گسترده سهام توسط حقوقیها) اتخاذ کرده بود.

با وجود تمامی اتفاقات نامطلوب بازار در روز شنبه، طی دومین روز هفته شرایط بازار مناسبتر شده و با کاهش شدت هیجانات و واکنشها، بازار روند منطقتری را پیموده به شکلی که هم میزان کاهش شاخص کل بسیار جزئی بوده و هم میزان فروش سهام توسط افراد حقیقی کاهش یافته است. انتظار میرود که در روزهای پایانی هفته نیز شرایط به تدریج آرام شده و بازار حداقل در کوتاهمدت، روند متعادلی را در پیش گیرد. اما در مورد شرایط بلندمدت بازار سهام در واکنش به شوک اخیر چه میتوان گفت؟ آیا انتظار تداوم روند صعودی بازار وجود دارد و یا میتوان ریزشهای سنگین و خروج سرمایه را در ماههای آینده متصور بود؟
اقتصاددانان کلاسیک عنوان میکنند که قیمت بازاری یک سهم برابر است با مجموع ارزش (تنزیل شده) سودهایی که طی مدت حیات یک شرکت به مالک سهم پرداخت میشود. براساس این نظریه که فرضیه بازارهای کارا خوانده میشود، سودهایی که در آینده نزدیک پرداخت میشوند، ارزشی بیش از سودهای پرداختی در آینده دور دارند. در نظریههای اقتصاد کلاسیک بازارهای دارایی، اصول و مبانی (نظیر تکنولوژی، ترجیحات و قیمتها) سطح اشتغال را تعیین میکنند، اشتغال میزان درآمد و سود را تعیین میکند و سود نیز قیمت سهام را معین میکند.
به صورت خلاصه، بر مبنای اقتصاد کلاسیک، بازارها منطقا میتوانند کاهش منافع آتی بنگاهها را پیشبینی کنند و از آنجا که منافع آتی توسط اصول و مبانی تعیین میشود بنابراین باید یک دانش جمعی در رابطه با یک اتفاق بنیادی ناگوار که قرار است بزودی اتفاق بیافتد، وجود داشته باشد تا منجر به ریزش یکباره بازار شود. هر چند که در اقتصاد کلاسیک مباحث روانشناسی، جایگاه زیادی ندارد اما براساس نظریات کینزی و همچنین انشعابات جدید نظیر اقتصاد رفتاری، این موضوعات نیز از اهمیت زیادی برخوردار است. براین اساس، اطمینان نیز میتواند یک عامل اثرگذار بر بازار باشد و با ایجاد جو خوشبینی یا بدبینی گسترده، موجب انحراف قیمتها از سطوحی شود که براساس مبانی، تعادلی تلقی میشوند.
با این تعاریف اکنون میتوان در مورد آنچه که در ابتدای هفته جاری برای بازار سهام رخ داد، بیان کرد که علت اصلی ریزش بازار مربوط به نوسانات اطمینان نزد فعالان بازار بوده و همین موضوع سبب شده تا احتمال تحقق سودهای آتی بنگاهها (نزد فعالان بازار)، با ریسک همراه شده و به همین علت ارزش سهام بنگاهها با کاهش مواجه شود.
در مورد چشمانداز آتی قیمت سهام نیز هرچند که ارائه پیشبینی در شرایط فعلی بسیار دشوار است اما میتوان دو سناریو کلی را مطرح کرد؛ در صورتی که سطح تنش میان ایران و ایالات متحده به درگیری مستقیم نظامی (ولو به صورت جزئی، محدود و کوتاهمدت) منتهی شود، قطعا میزان فروش و درآمدهای آتی بنگاهها در آینده با افت قابل ملاحظه مواجه خواهد شد و نتیجه این امر، ریزش کلی بازار سهام خواهد بود.
گزینه دوم حالتی است که در آن تنشهایی از جنس اتفاقات ماههای اخیر (نظیر حمله به تاسیسات نفتی عربستان و حمله به سفارت آمریکا در عراق) رخ دهد. در این صورت، هرچند که نوسانات شدیدی در روند بازار سهام رخ خواهد داد و شمار زیادی از معاملهگران خرد از بازار خارج خواهند شد اما با توجه به آنکه در مجموع، سودآوری کلیت بازار تغییر چندانی نخواهد داشت احتمال ریزش بازار منتفی خواهد بود هرچند که برای برخی صنایع و شرکتها این موضوع محتمل خواهد بود.
(کارشناس بازار سرمایه)