

تاریخ : سه‌شنبه, ۵ آبان , ۱۴۰۵ Tuesday, 27 October , 2026

اخبار ویژه

شاملو شاعر ملحد، ضدفرهنگ، هتاک و معاند با دین است افزایش قیمت خرده‌فروشی ۹ گروه کالایی/ مرغ ارزان شد برداشت ۹۵ درصدی هلو و شلیل از باغات مازندران گرانی روزانه خودرو زیر سایه بی‌توجهی دولت/ زمزمه‌های بالا رفتن سود بانکی معارفه مدیر شعب بانک ایران زمین استان گیلان همتی: برای حوادث طبیعی پوشش بیمه‌ای قابل توجهی نداریم بلوری و قتل های زنجیره ای /ناگفته های تاریخی سهم بانک‌ها از تراکنش‌های شاپرکی/ بیش‌ترین گردش مالی در بانک ملت اجرای قانون ممنوعیت بکارگیری بازنشستگان و نیازمندی به 100هزار مدیر جدید قیمت خودرو در بازار آزاد در هفتم خرداد ۱۴۰۱ بودجه‌ای که صدای وزیر را هم درآورد چطور طول دوره سرماخوردگی را کوتاه کنیم؟ سرگیجه آمریکا و اسرائیل از چرخش «نور» به دور زمین پرداخت مطالبات پیمانکاران دولت از مسیر بازار بدهی اختصاص ۴۳ هزار میلیارد تومان برای اتمام طرح‌های نیمه تمام دومین خانه محیط زیست استان مازندران در ایزدشهر نور افتتاح شد تحولات نظام بانکی در بهار ۱۳۹۹ تکذیب شد: «حدیث کورون» منتسب به امام علی (ع) درباره کرونا لایحه پایانه‌های فروشگاهی و سامانه مودیان مالیاتی اصلاح شد ۱۸.۵ میلیارد دلار تأمین ارز از ابتدای سال جاری قیمت طلا، قیمت دلار، قیمت سکه و قیمت ارز امروز ۲۷آذر صدور بیش از سه هزار میلیارد ریال ضمانتنامه طی دو ماهه امسال آغاز به کار چهارمین نمایشگاه زنان، اشتغال و سلامت در مشهد

کد شما در این بخش
♥2

کدام تراکنشهای بانکی معاف از مالیات است؟

  • کد خبر : 36117
  • 06 اردیبهشت 1399 - 23:36
کدام تراکنشهای بانکی معاف از مالیات است؟

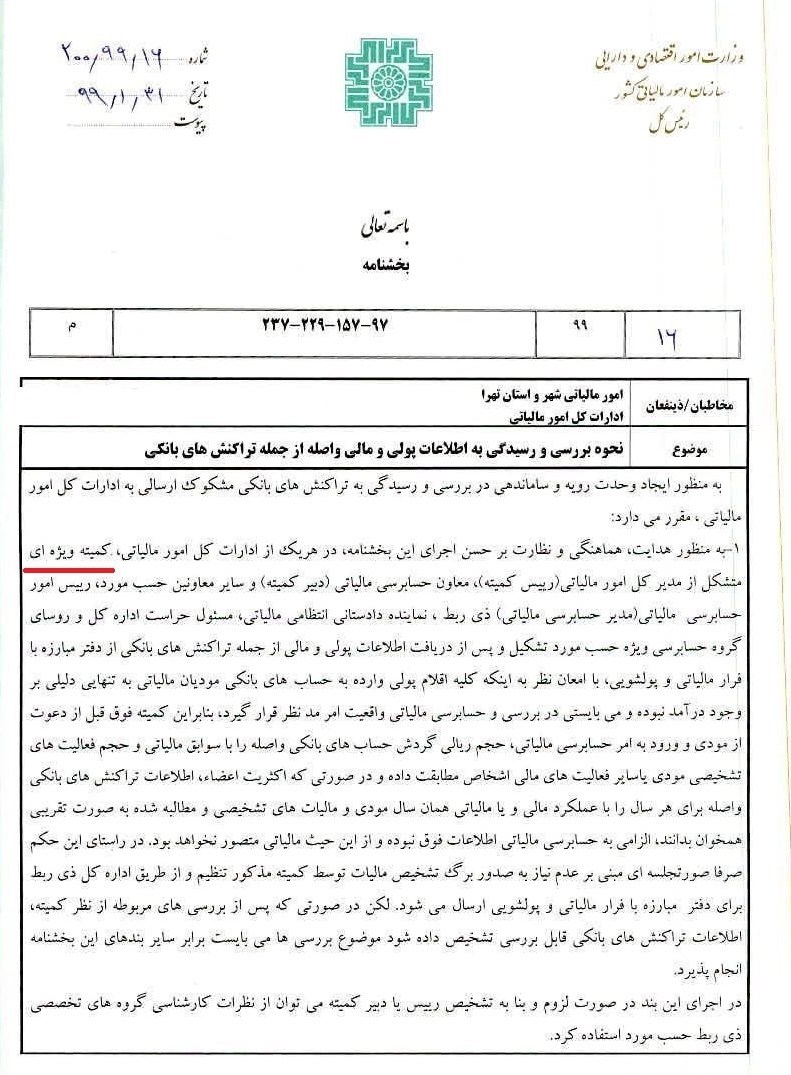
براساس دستورالعمل نحوه بررسی تراکنش‌های بانکی به منظور دریافت مالیات، برخی تراکنش‌ها از مالیات معاف خواهد بود.

در بخشی از دستورالعمل  اخیر سازمان امور مالیاتی کشور به تراکنشهای فاقد ماهیت درآمدی پرداخته شده که قاعدتا نباید مشمول مالیات باشد.
مالیات ,

تراکنشهای بانکی که ماهیت درآمدی برای صاحب حساب ندارند بدین شرح است:

۱- تراکنشهای بانکی مربوط به اعضای هیأت مدیره و سهامداران اشخاص حقوقی با تأیید شخص حقوقی مورد نظر

۲- دریافتی و پرداختی مرتبط به حق شارژ

۳- دریافتی و پرداختی به حساب بستگان (در صورتی که ماهیت درآمدی آن توسط اداره امور مالیاتی اثبات نشود)

۴- تسهیلات بانکی دریافتی

۵- انتقال بین حسابهای شخص

۶- انتقال بین حسابهای شرکا در مشاغل مشارکتی

۷- تنخواه های واریزی به حساب اشخاص توسط کارفرما با تأیید کارفرمای ذیربط

۸- دریافت و پرداخت های سهامداران و اعضای هیأت مدیره و اشخاص حقوقی که طرف مقابل آن در دفاتر شخص حقوقی در حسابهای دریافتنی و پرداختنی (جاری شرکا) منظور شده است.

۹- قرض و ودیعه دریافتی و پرداختی

۱۰- وجوه دریافتی ناشی از جبران خسارت

۱۱- انتقالی بین حساب بانکی اشخاص در صورتی که مربوط به درآمد نباشد

۱۲- مبالغ دریافتی و پرداختی اشخاص به عنوان واسط با توجه به فضای کسب و کار اشخاص حقیقی (در صورتی که ماهیت در آمدی آن توسط اداره امور مالیاتی اثبات نشود.

لینک کوتاه : https://eghtesadgostareshomal.ir/?p=36117
کد شما در این بخش

برچسب ها

ثبت دیدگاه

مجموع دیدگاهها : 0در انتظار بررسی : 0انتشار یافته : 0
قوانین ارسال دیدگاه
  • دیدگاه های ارسال شده توسط شما، پس از تایید توسط تیم مدیریت در وب منتشر خواهد شد.
  • پیام هایی که حاوی تهمت یا افترا باشد منتشر نخواهد شد.
  • پیام هایی که به غیر از زبان فارسی یا غیر مرتبط باشد منتشر نخواهد شد.