تاریخ : شنبه, ۲۸ شهریور , ۱۴۰۵ Saturday, 19 September , 2026

اخبار ویژه

عملکردتسهیلاتی بانک‌ها و موسسات اعتباری/افزایش سهم وام قرض‌الحسنه شرایط تسهیلات خرد بدون ضامن بررسی مشکلات زیرساخت‌های آب و برق مسکن ملی در مازندران خلاصه‌ نقشه راه وزارت اقتصاد برای رشد غیرتورمی برنامه‌های اجرایی رونق تولید وزارت صنعت ابلاغ شد رکود خاکستری صنعت راهکارهای دستیابی به تورم هدف در خرداد ۱۴۰۰ غذا پختن با کلیه مرد مورد علاقه افتتاح ۵۹ پروژه کشاورزی دهه فجر در مازندران قیمت خودرو در بازار آزاد سه شنبه ۱۹ اردیبهشت ۱۴۰۲ سونامی اقتصادی پساکرونا دهیاری‌ها از پرداخت مالیات معاف شدند کسب ۲۸ نشان ملی صنایع‌ دستی در مازندران ۴۵۰ هزار تن روغن خوراکی در بنادر کشور وجود دارد خاموش شدن تنور ۱۸۷ نانوایی اتصال کارت‌های بانکی ایران به شبکه بانکی روسیه جنگ رمضان در آینه افکار عمومی امام جمعه جوان تهران را بشناسیم نامه نمایندگان به «روحانی» درباره افزایش حقوق کارمندان+ متن‌نامه سود چند ده میلیاردتومانی فعالیت‌های غیرقانونی در جیب اخلالگران مدیرعامل موسسه اعتباری کاسپین برکنار شد جشنواره بهار روستا در آزادشهر اشیای عتیقه‌ هزاره اول قبل از میلاد در نکا کشف شد

کد شما در این بخش
1

کدام تراکنشهای بانکی معاف از مالیات است؟

  • کد خبر : 36117
  • 06 اردیبهشت 1399 - 23:36
کدام تراکنشهای بانکی معاف از مالیات است؟

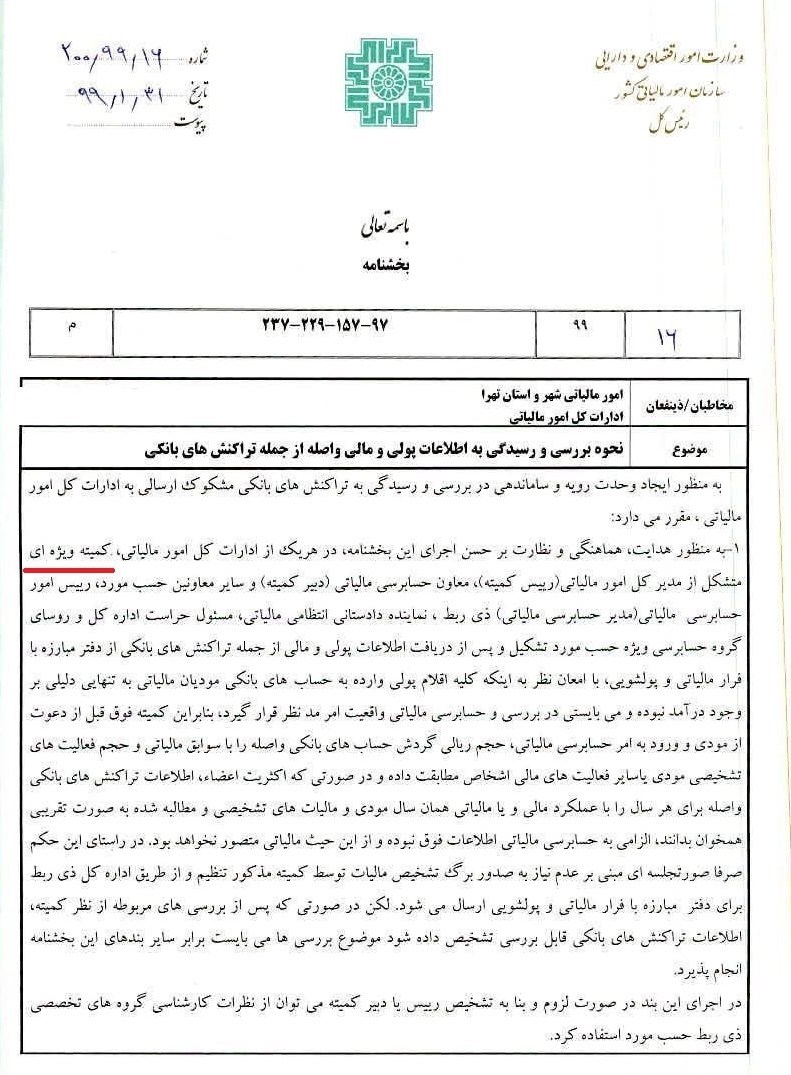
براساس دستورالعمل نحوه بررسی تراکنش‌های بانکی به منظور دریافت مالیات، برخی تراکنش‌ها از مالیات معاف خواهد بود.

در بخشی از دستورالعمل  اخیر سازمان امور مالیاتی کشور به تراکنشهای فاقد ماهیت درآمدی پرداخته شده که قاعدتا نباید مشمول مالیات باشد.
مالیات ,

تراکنشهای بانکی که ماهیت درآمدی برای صاحب حساب ندارند بدین شرح است:

۱- تراکنشهای بانکی مربوط به اعضای هیأت مدیره و سهامداران اشخاص حقوقی با تأیید شخص حقوقی مورد نظر

۲- دریافتی و پرداختی مرتبط به حق شارژ

۳- دریافتی و پرداختی به حساب بستگان (در صورتی که ماهیت درآمدی آن توسط اداره امور مالیاتی اثبات نشود)

۴- تسهیلات بانکی دریافتی

۵- انتقال بین حسابهای شخص

۶- انتقال بین حسابهای شرکا در مشاغل مشارکتی

۷- تنخواه های واریزی به حساب اشخاص توسط کارفرما با تأیید کارفرمای ذیربط

۸- دریافت و پرداخت های سهامداران و اعضای هیأت مدیره و اشخاص حقوقی که طرف مقابل آن در دفاتر شخص حقوقی در حسابهای دریافتنی و پرداختنی (جاری شرکا) منظور شده است.

۹- قرض و ودیعه دریافتی و پرداختی

۱۰- وجوه دریافتی ناشی از جبران خسارت

۱۱- انتقالی بین حساب بانکی اشخاص در صورتی که مربوط به درآمد نباشد

۱۲- مبالغ دریافتی و پرداختی اشخاص به عنوان واسط با توجه به فضای کسب و کار اشخاص حقیقی (در صورتی که ماهیت در آمدی آن توسط اداره امور مالیاتی اثبات نشود.

لینک کوتاه : https://eghtesadgostareshomal.ir/?p=36117
کد شما در این بخش

برچسب ها

ثبت دیدگاه

مجموع دیدگاهها : 0در انتظار بررسی : 0انتشار یافته : 0
قوانین ارسال دیدگاه
  • دیدگاه های ارسال شده توسط شما، پس از تایید توسط تیم مدیریت در وب منتشر خواهد شد.
  • پیام هایی که حاوی تهمت یا افترا باشد منتشر نخواهد شد.
  • پیام هایی که به غیر از زبان فارسی یا غیر مرتبط باشد منتشر نخواهد شد.